En résumé :
- Sécurisez la zone d’accident avant toute autre action pour éviter le sur-accident.
- Ne reconnaissez jamais votre responsabilité sur place, même par réflexe ou empathie.
- Documentez tout avec des photos (véhicules, dégâts, environnement) avant de déplacer quoi que ce soit.
- Remplissez le constat avec une extrême précision, en utilisant la case « observations » pour clarifier.
- Consultez un médecin dans les 48h même sans douleur apparente pour obtenir un certificat médical initial.
- Déclarez le sinistre à votre assurance sous 5 jours ouvrés, de préférence par un moyen à force probante (recommandé, e-constat).
Le bruit de la tôle qui se froisse, le choc bref mais intense, puis le silence. L’adrénaline submerge la raison. Dans ces premiers instants cruciaux après un accident de la route, la plupart des conducteurs connaissent la théorie : mettre son gilet de sécurité, positionner le triangle de présignalisation, et commencer à remplir le fameux constat amiable. Ces gestes sont essentiels, mais ils ne représentent que la partie visible d’une procédure bien plus stratégique.
Le véritable enjeu ne se situe pas uniquement dans ces actions mécaniques, mais dans la gestion des erreurs invisibles. Celles que l’on commet sous le coup du stress et qui peuvent avoir des conséquences financières et juridiques désastreuses : un mot de trop prononcé par empathie, une case cochée à la hâte, des détails négligés qui transformeront un dossier simple en un parcours du combattant avec votre assureur. La protection de vos droits ne tient pas à la chance, mais à une méthode.
Cet article n’est pas une simple checklist. C’est une procédure stratégique, conçue pour vous guider pas à pas dans le chaos des premières minutes. L’objectif est de transformer la panique en une séquence d’actions maîtrisées, où chaque geste, chaque mot et chaque document sert un unique but : préserver vos preuves, affirmer vos droits et garantir une indemnisation juste et rapide. Nous allons décortiquer ensemble les erreurs fatales à éviter et les réflexes qui font toute la différence.
Pour vous accompagner de manière claire et structurée, cet article détaille chaque étape clé, de la sécurisation immédiate des lieux à la déclaration finale auprès de votre assurance. Découvrez comment chaque action s’inscrit dans une logique de préservation de vos droits.
Sommaire : Quels réflexes adopter immédiatement après un accident pour protéger vos droits ?
- Pourquoi 10% des accidents mortels sont causés par un sur-accident évitable ?
- Comment éviter les 5 erreurs du constat amiable qui retardent l’indemnisation de 3 mois ?
- Accident matériel simple ou avec blessés : quand appeler la police obligatoirement ?
- L’erreur fatale : reconnaître votre responsabilité sur place alors que vous n’étiez pas en tort
- Quand consulter un médecin dans les 48h après un choc même sans douleur immédiate ?
- Comment déclarer votre sinistre en moins de 5 jours ouvrés pour garantir votre couverture ?
- Pourquoi 30% des sinistres sont refusés à cause d’une clause d’exclusion méconnue ?
- Comment utiliser votre police d’assurance pour obtenir une indemnisation rapide et complète ?
Pourquoi 10% des accidents mortels sont causés par un sur-accident évitable ?
Le premier danger après une collision n’est pas le dégât matériel, mais le sur-accident. Un véhicule immobilisé sur la chaussée, des occupants désorientés qui sortent sans précaution… Ces situations transforment un simple accrochage en une scène à haut risque, particulièrement sur les voies rapides. Dans un contexte où le bilan de la sécurité routière fait état de 3 193 personnes tuées en France métropolitaine en 2024, la prévention du sur-accident devient une priorité absolue. La procédure à suivre est non-négociable et suit une séquence logique connue des services de secours : Protéger, Alerter, Secourir (P.A.S).
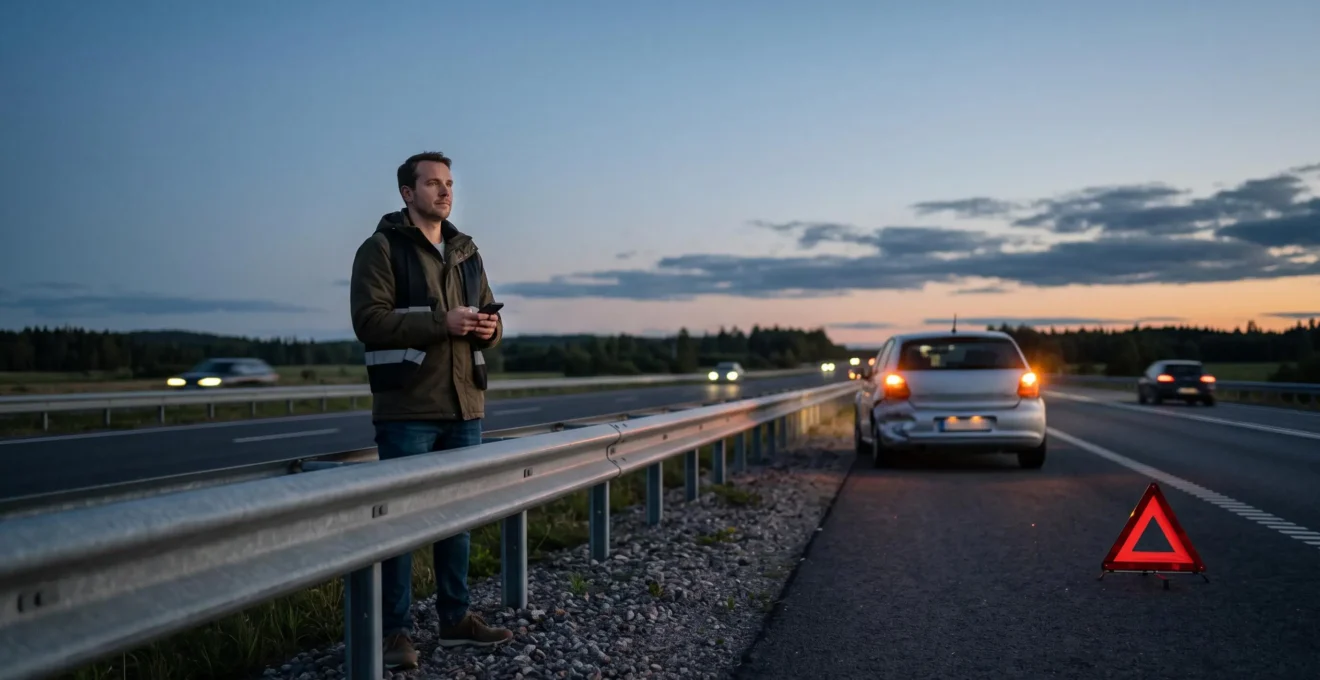
La première action, avant même de constater les dégâts ou de parler à l’autre conducteur, est de protéger la zone. Allumez vos feux de détresse. Si possible et sans risque, garez votre véhicule sur la bande d’arrêt d’urgence ou le plus à droite possible. Enfilez votre gilet de haute visibilité AVANT de sortir du véhicule, puis placez le triangle de présignalisation à au moins 30 mètres en amont. L’étape la plus contre-intuitive mais vitale est de vous mettre, vous et vos passagers, à l’abri derrière la glissière de sécurité. Ne restez jamais sur la chaussée ou même sur la bande d’arrêt d’urgence.
Cette illustration met en évidence la différence cruciale entre la zone de danger (la route et ses abords immédiats) et la zone de sécurité (derrière la barrière). Ce n’est qu’une fois cette mise en sécurité effectuée que vous pouvez passer à l’étape suivante : alerter les secours (le 17 pour la police/gendarmerie, le 18 pour les pompiers, ou le 112, numéro d’urgence européen) si nécessaire, notamment en cas de blessés ou de danger pour la circulation. Le secours aux victimes ne vient qu’en dernier, et uniquement si vous êtes formé et que la situation est sécurisée.
Comment éviter les 5 erreurs du constat amiable qui retardent l’indemnisation de 3 mois ?
Le constat amiable, qu’il soit papier ou électronique via l’application e-constat, est la pièce maîtresse de votre dossier d’indemnisation. Pourtant, une mauvaise gestion de ce document est une cause fréquente de litiges. Selon les assureurs, environ 10 % des dossiers d’indemnisation subissent des retards importants dus à des constats mal remplis, ambigus ou incomplets. Pour éviter de tomber dans ce piège, voici les cinq erreurs procédurales à ne jamais commettre.
Premièrement, le schéma de l’accident doit être d’une clarté absolue. Dessinez les voies, la signalisation (stop, feu, ligne continue), la position des véhicules AU MOMENT du choc (et non après), et indiquez la direction de chacun par une flèche. Un schéma confus ou sujet à interprétation est la porte ouverte à un partage de responsabilité 50/50 par défaut.
Deuxièmement, ne cochez que les cases qui décrivent parfaitement votre situation dans la section 12 « Circonstances ». Si aucune case ne correspond, n’en cochez aucune et utilisez la section 14 « Mes observations ». Cocher une case approximative est pire que de ne rien cocher. Troisièmement, si un passager, même le vôtre, se plaint de la moindre douleur (nuque, dos…), il est impératif de cocher « Oui » à la case « Blessés » (section 4). Omettre cette information peut rendre très complexe une prise en charge ultérieure.
Quatrièmement, ne laissez jamais la section 14 « Mes observations » vide. C’est votre seule zone d’expression libre. Utilisez-la pour préciser un point de désaccord avec l’autre conducteur (« le véhicule B a grillé le stop »), pour mentionner des témoins (nom, adresse, téléphone) ou pour ajouter tout élément qui vous semble pertinent. Enfin, cinquièmement, ne signez jamais un constat si vous êtes en désaccord avec les éléments renseignés par l’autre partie. Une signature vaut approbation. En cas de litige, il est préférable de remplir chacun sa propre partie, de prendre les coordonnées de l’autre conducteur et de signaler le désaccord dans vos observations.
Accident matériel simple ou avec blessés : quand appeler la police obligatoirement ?
Face à un accident, une question se pose rapidement : faut-il appeler la police ou la gendarmerie ? La réponse dépend entièrement de la nature et de la gravité de la situation. Il est essentiel de connaître les cas où leur intervention est non seulement utile, mais obligatoire, pour ne pas commettre d’impair.
Pour un accident purement matériel, sans aucun blessé, et où les deux conducteurs sont coopératifs et d’accord pour remplir un constat amiable, l’appel aux forces de l’ordre n’est pas une obligation. La procédure se règle directement entre les parties impliquées et leurs assureurs. Le constat amiable, correctement rempli, suffit à établir les faits pour les compagnies d’assurance.
Cependant, l’intervention des forces de l’ordre (en composant le 17 ou le 112) devient indispensable et souvent obligatoire dans plusieurs scénarios précis. Le premier et le plus évident est la présence de blessés corporels, même légers. Dans ce cas, il faut également et prioritairement alerter les secours médicaux (le 15 pour le SAMU ou le 18 pour les Pompiers). D’autres situations exigent leur présence :
- Si l’un des conducteurs commet un délit de fuite.
- Si l’autre partie refuse de remplir ou de signer le constat amiable.
- Si vous suspectez que l’autre conducteur est sous l’emprise de l’alcool ou de stupéfiants.
- En cas de litige grave et insurmontable sur les circonstances de l’accident.
- Si l’accident bloque la circulation de manière dangereuse et que les véhicules ne peuvent être déplacés.
- Si l’un des véhicules impliqués est étranger ou transporte des matières dangereuses.
Dans ces cas, le rapport ou le procès-verbal établi par la police ou la gendarmerie constituera une pièce officielle qui primera sur le constat amiable et sera déterminant pour l’établissement des responsabilités.
L’erreur fatale : reconnaître votre responsabilité sur place alors que vous n’étiez pas en tort
Dans le tumulte émotionnel qui suit un accident, un réflexe humain courant peut se transformer en erreur juridique coûteuse : l’excuse. Des phrases comme « Je suis vraiment désolé » ou « Je ne vous avais pas vu » peuvent être prononcées par simple empathie, mais perçues et rapportées par la partie adverse ou des témoins comme un aveu de responsabilité. C’est une erreur fatale qui peut renverser une situation où vous n’étiez initialement pas en tort.
Votre rôle sur les lieux n’est pas de juger des responsabilités. C’est la tâche des assureurs, qui s’appuient sur les faits documentés (le constat, les photos) et sur le Code de la route (convention IRSA). Toute reconnaissance de tort, même partielle ou verbale, est superflue et potentiellement préjudiciable. Vous devez rester factuel et procédural. L’échange avec l’autre conducteur doit se limiter à l’organisation du remplissage du constat et à l’échange des informations d’assurance.
Il est tout à fait possible de faire preuve d’humanité sans s’incriminer. S’enquérir de l’état de l’autre personne (« Est-ce que ça va ? Avez-vous besoin d’aide ? ») est une marque de civisme, pas un aveu de faute. L’attitude à adopter est celle d’une préoccupation neutre. La discussion doit porter sur les faits (« Nous allons remplir le constat »), non sur les jugements (« C’est de ma faute »). Le silence sur la responsabilité est d’or. Si l’autre conducteur insiste pour que vous reconnaissiez votre tort, refusez poliment et indiquez que ce sont les assurances qui détermineront les responsabilités sur la base du constat.
Quand consulter un médecin dans les 48h après un choc même sans douleur immédiate ?
Après un accident, l’adrénaline qui inonde le corps a un puissant effet analgésique. Elle peut masquer des blessures qui ne se révéleront que plusieurs heures, voire plusieurs jours plus tard. C’est pourquoi le réflexe de « voir comment ça évolue » est une erreur stratégique majeure. Consulter un médecin dans les 24 à 48 heures suivant un accident, même un choc paraissant anodin et en l’absence de douleur immédiate, est une étape non-négociable pour protéger votre santé et vos droits.
Le cas le plus typique est le « coup du lapin » ou syndrome de l’entorse cervicale. Provoqué par un mouvement brusque de la tête lors d’une collision par l’arrière, il peut n’entraîner qu’une légère raideur au début, avant de se transformer en douleurs intenses, maux de tête et vertiges. Sans un diagnostic précoce, prouver le lien de causalité entre ces symptômes tardifs et l’accident devient un véritable casse-tête juridique et médical.
Cette consultation médicale a un double objectif. D’une part, elle permet de réaliser un bilan de santé préventif et de détecter d’éventuelles lésions internes ou traumatismes différés. D’autre part, elle permet d’obtenir un certificat médical initial (CMI). Ce document est une preuve fondamentale. Il atteste que vous avez consulté suite à l’accident et décrit votre état de santé à ce moment-là. Si des complications apparaissent par la suite, ce CMI sera la première pièce de votre dossier médical pour faire valoir vos droits à une indemnisation pour préjudice corporel auprès de l’assurance.
Comment déclarer votre sinistre en moins de 5 jours ouvrés pour garantir votre couverture ?
Une fois le constat rempli et la situation sur place maîtrisée, une course contre la montre s’engage : celle de la déclaration à votre assurance. Le Code des assurances est formel à ce sujet. Comme le rappelle la MAIF, selon l’article L113-2 du code des assurances, vous disposez d’un délai de 5 jours ouvrés pour déclarer un accident matériel. Ce délai est réduit à 2 jours en cas de vol et étendu à 10 jours suite à une catastrophe naturelle. Le non-respect de ce délai peut, dans certains cas, entraîner un refus de prise en charge par votre assureur, même si vous êtes dans votre bon droit.
Pour garantir votre couverture, la rapidité est donc essentielle. Mais la méthode l’est tout autant. Tous les canaux de déclaration ne se valent pas en termes de force probante, c’est-à-dire leur capacité à prouver que vous avez bien effectué votre déclaration dans les temps en cas de litige. Une simple déclaration par téléphone est rapide, mais laisse peu de traces. Il est crucial de choisir le bon canal en fonction du niveau de preuve que vous souhaitez conserver.
Le tableau suivant, basé sur une analyse comparative récente, hiérarchise les différents canaux de déclaration selon leur rapidité et leur valeur juridique en cas de contestation.
| Canal de déclaration | Rapidité | Force probante en cas de litige |
|---|---|---|
| Téléphone | Immédiate | Faible : difficile à prouver sans confirmation écrite |
| Application e-constat | Très rapide, transmission instantanée | Bonne : valeur juridique identique au papier, mais aucune modification possible après signature |
| Courrier simple / email | Rapide | Moyenne : trace écrite mais date d’envoi parfois contestable |
| Lettre recommandée avec accusé de réception | Plus lente | Élevée : preuve incontestable de la date d’envoi et de réception |
La meilleure stratégie consiste souvent à doubler les canaux : une déclaration rapide par téléphone ou application pour enclencher le processus, immédiatement suivie d’une confirmation écrite par lettre recommandée avec accusé de réception, en joignant votre volet du constat amiable. Cette méthode allie rapidité et sécurité juridique maximale.
Pourquoi 30% des sinistres sont refusés à cause d’une clause d’exclusion méconnue ?
Recevoir un courrier de refus d’indemnisation de son assurance est une expérience décourageante. Face à un jargon juridique complexe et une position ferme de l’assureur, la tentation d’abandonner est forte. D’ailleurs, une analyse du secteur montre que plus de 70 % des assurés abandonnent leur réclamation dès le premier refus. Pourtant, un grand nombre de ces refus ne sont pas liés à la responsabilité dans l’accident, mais à l’activation d’une clause d’exclusion de garantie prévue dans votre contrat, que vous ignoriez probablement.
Ces clauses, parfaitement légales, définissent les situations dans lesquelles l’assurance ne couvrira pas les dommages, même si vous payez vos primes. Il est vital de connaître les plus courantes pour ne pas avoir de mauvaise surprise. Un refus fondé sur une clause d’exclusion est très difficile à contester. Voici les cas les plus fréquents en assurance automobile :
- La conduite en état d’ivresse ou sous l’emprise de stupéfiants : Toute alcoolémie supérieure au taux légal ou la présence de stupéfiants détectée après l’accident entraîne une déchéance de garantie quasi systématique.
- Le délit de fuite ou le refus d’obtempérer : Si vous quittez les lieux de l’accident sans vous identifier ou si vous refusez de vous soumettre à un contrôle, votre assurance ne vous couvrira pas.
- L’absence de permis de conduire valide : Conduire sans permis, avec un permis suspendu ou non adapté à la catégorie du véhicule est une exclusion de base.
- Le prêt de volant non autorisé : Si votre contrat inclut une clause de « conducteur exclusif » et que vous prêtez votre voiture à une personne non désignée au contrat, l’assureur peut refuser de couvrir le sinistre.
- Les fausses déclarations : Avoir menti lors de la souscription du contrat (sur vos antécédents, sur l’usage du véhicule…) peut entraîner la nullité du contrat si l’assureur le découvre à l’occasion d’un sinistre.
La seule façon de se prémunir contre ces déconvenues est de lire attentivement les conditions générales et particulières de votre contrat d’assurance AVANT qu’un sinistre ne survienne, et de respecter scrupuleusement le Code de la route.
À retenir
- La séquence d’actions post-accident (Protéger, Alerter, Secourir) est primordiale et l’ordre ne doit pas être inversé.
- Le constat amiable est un document juridique ; chaque mot, chaque case cochée et surtout la section « observations » ont des conséquences directes sur votre indemnisation.
- La preuve est votre meilleure alliée : les photos, le certificat médical initial et les envois en recommandé sont des éléments non négociables pour construire un dossier solide.
Comment utiliser votre police d’assurance pour obtenir une indemnisation rapide et complète ?
Au-delà de la gestion de crise sur le lieu de l’accident, obtenir une indemnisation juste et rapide dépend de votre capacité à transformer un ensemble de faits bruts en un dossier de sinistre structuré et irréprochable. Votre police d’assurance n’est pas qu’un document à conserver précieusement ; c’est un mode d’emploi qu’il faut savoir activer correctement. La clé réside dans la préparation et la méthode.
L’indemnisation n’est pas automatique. C’est le résultat d’un processus où vous, l’assuré, devez apporter la preuve de votre non-responsabilité (ou responsabilité partielle) et la preuve de l’étendue de vos dommages (matériels et corporels). Chaque réflexe que nous avons détaillé précédemment vise à collecter ces preuves : les photos pour les dommages matériels, le constat pour les circonstances, le certificat médical pour les dommages corporels, l’accusé de réception pour la date de déclaration.
Votre objectif est de présenter à votre gestionnaire de sinistre un dossier si complet, si clair et si bien documenté qu’il ne laisse aucune place à l’ambiguïté ou à la contestation. Cela accélère non seulement le traitement, mais maximise également vos chances d’obtenir une application juste de vos garanties. Une stratégie de documentation rigoureuse est le meilleur moyen de faire valoir vos droits.
Plan d’action : les 5 points à vérifier pour construire votre dossier
- Inventaire des preuves : Rassemblez toutes les photos de l’accident (vue large, dégâts sur les deux véhicules, plaques d’immatriculation), les coordonnées des témoins éventuels et la copie du constat.
- Relecture du constat : Analysez à froid la copie de votre constat. Si vous identifiez une erreur ou une omission, signalez-la par écrit à votre assureur dans votre courrier de déclaration.
- Suivi médical : Conservez précieusement le certificat médical initial et tous les documents liés à votre santé suite à l’accident (ordonnances, arrêts de travail, rapports de spécialistes).
- Analyse des garanties : Reprenez votre contrat d’assurance. Identifiez les garanties applicables (tous risques, tiers, garantie du conducteur, assistance juridique) et les franchises éventuelles.
- Plan de communication : Rédigez une lettre de déclaration claire et factuelle, envoyée en recommandé avec accusé de réception. N’y ajoutez aucun jugement de valeur, tenez-vous-en aux faits documentés.
Pour mettre en pratique ces conseils et construire un dossier solide, l’étape suivante consiste à examiner attentivement votre contrat d’assurance et à rassembler méthodiquement tous les éléments de preuve. Une gestion proactive est la clé d’une résolution sereine.
Questions fréquentes sur Quels réflexes adopter immédiatement après un accident pour protéger vos droits ?
Est-il obligatoire d’appeler la police après un accident matériel simple ?
Non, pour les accidents matériels sans blessés entre deux conducteurs coopératifs, le constat amiable suffit et l’appel à la police n’est pas obligatoire.
Dans quels cas l’intervention des forces de l’ordre est-elle recommandée ?
Elle est recommandée en cas de blessés (avec appel au 15), de délit de fuite de l’autre conducteur, de refus de signer le constat, de suspicion d’alcool ou de drogue, de litige grave sur la responsabilité, ou d’implication d’un véhicule de transport public ou de marchandises dangereuses.